
(versione del 12/10/2026)
Come già in passato evidenziato, é di dominio pubblico che la normativa inerente l’iperammortamento 2026-2028, disciplinato dall’art. 1, commi da 427 a 436, Legge n. 199/2025, possiede una elevata rigidità e complessità.
Uno dei tanti tasselli, che devono essere valutati con elevata attenzione é il Decreto Attuativo Ministero dell’Eonomia e delle Finanze del 07/05/2026 che ha formalizzato la necessità di una “Certificazione contabile” rilasciata da un revisore legale, che attesti:
- il corretto sostenimento delle spese,
- la corrispondenza alla documentazione contabile.
Si tratta di un documento “obbligatorio”, diverso e complementare alla “singola perizia tecnica asseverata” e che se sottovalutato potrebbe diventare fonte di contestazioni in sede di controllo fiscale. Si ritiene neccessario evidenziare che la
- la Perizia Tecnica Asseverata,
- la Certificazione Contabile,
- la Comunicazione GSE di Completamento (3.za comunicazione GSE),
sono documenti collegati ma hanno funzioni diverse e evidenzieranno “quantificazioni” non necessariamente coincidenti. Tale “potenziale differenza di quantificazione” deriva dal “principio di nettizzazione della base imponibile” introdotto dalla Legge 199/2025 (Legge di Bilancio 2026) da applicare in caso di concomitanza di agevolazioni (esempio: Iperammortamento 2026 e Nuova Sabatini).
Cos’é?
La certificazione contabile è un documento rilasciato da un revisore legale (si veda la seguente sezione denominata “Chi può rilasciarla?“), che nel rispetto del dettame dell’art.7 c.1 del Decreto Attuativo MEF del 07/05/2026, attesta:
- l’effettivo sostenimento delle spese per i beni agevolati;
- la corrispondenza della spesa alla documentazione contabile predisposta dall’impresa in data successiva al rilascio della “perizia tecnica asseverta” ma in data antecedente alla presentazione della Comunicazione di Completamento al GSE (3.za comunicazione GSE).
Tale documento certifica che le spese oggetto dell’agevolazione corrispondono ad operazioni:
- reali,
- documentate,
- contabilizzate correttamente.
Si evidenzia che la “certificazione contabile” non riguarda e non attesta:
- le caratteristica tecniche dell’investimento,
- l’esistenza di tutte le condizioni necessarie per usufruire dell’agevolazione “iperammortamento”,
- la concomitanza e la cumulabilità di altre agevolazioni,
- la corretta applicazione del “principio di nettizzazione della base imponibile”.
Chi deve richiederla ed ottenerla?
Deve essere richiesta ed ottenuta da “ogni operatore economico”, che intenda usufruire dell’agevolazione Iperammortamento 2026 senza alcuna eccezione o limitazione quantitativa.
Chi può rilasciarla?
La certificazione contabile può essere rilasciata esclusivamente da un revisore legale iscritto alla Sezione “A” del Registro dei Revisori Legali tenuto dal Ministero dell’Economia e delle Finanze. Non possono rilasciarla commercialisti, consulenti del lavoro o altri professionisti privi di tale qualifica.
Il revisore deve essere indipendente rispetto all’impresa: non può essere un dipendente, un socio o un soggetto che intrattiene altri rapporti professionali continuativi con la società. Per le imprese che hanno già un revisore legale o una società di revisione incaricata della revisione del bilancio, è possibile affidare la certificazione contabile a tali soggetti.
Che contenuto ha?
La certificazione contabile deve attestare in modo puntuale, l’effettivo sostenimento delle spese e la loro corretta rilevazione contabile, con riferimento specifico a ciascun bene agevolato. Per questo motivo il revisore Legale non può effettuare verifica a campione ma deve essere una verifica di tipo analitico.
Detto contenuto può essere così riassunto:
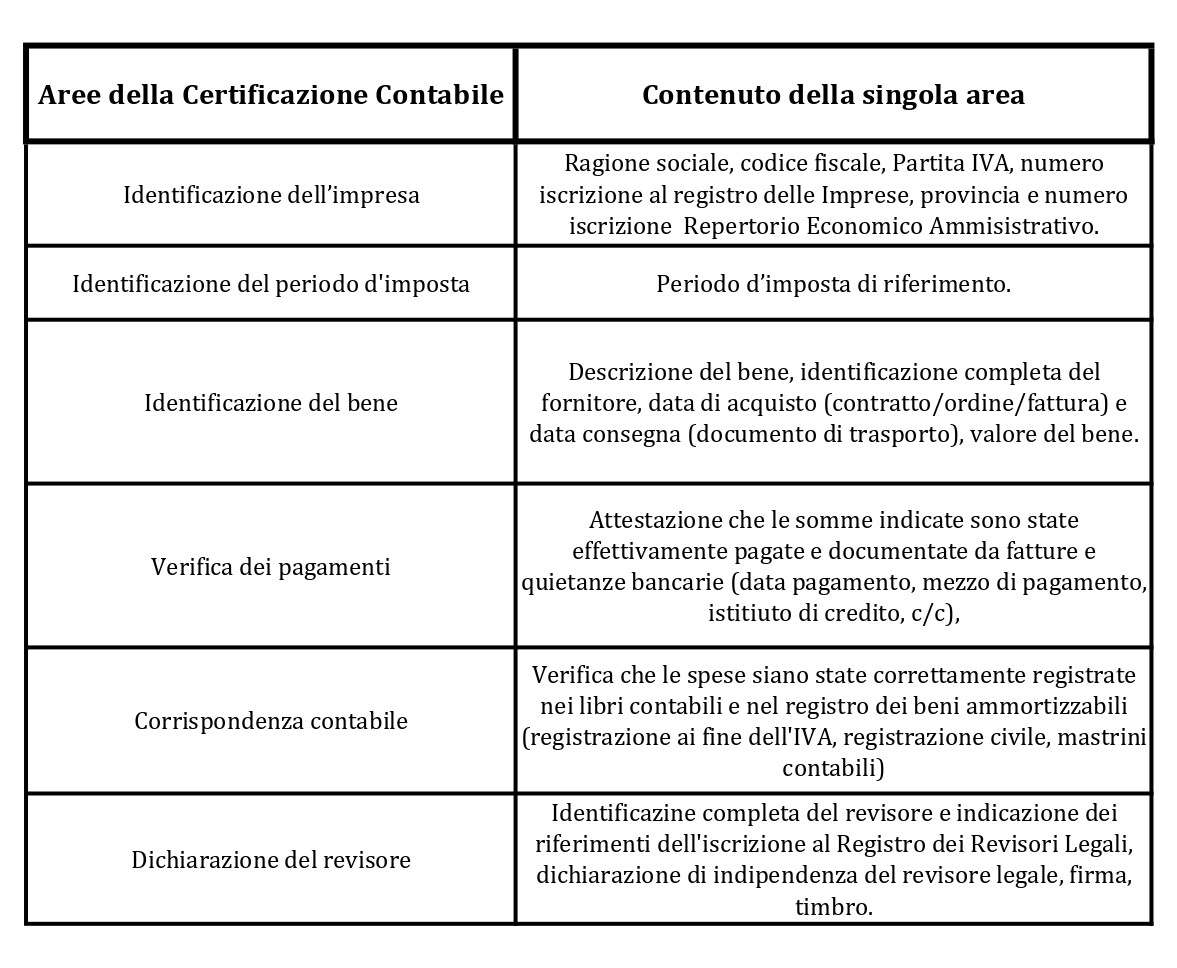
Il Revisore Legale dovrà effettuare una serie di controlli, che prevedibilmente possono essere cosi definiti:
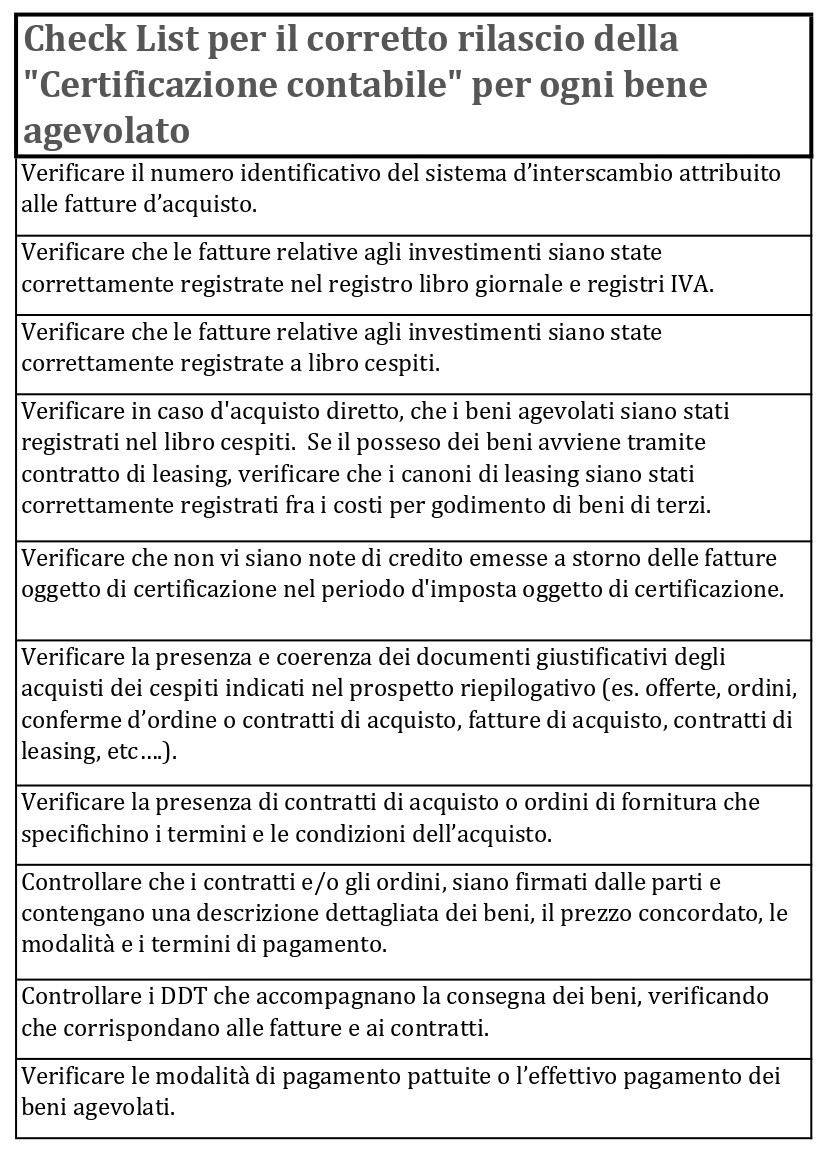
Quando va predisposta?
La certificazione contabile deve essere rilasciata:
- dopo il pagamento integrale del bene;
- prima della comunicazione di completamento al GSE che ha come termine ultimo il 15/11/2028.
Si ritiene necessario evidenziare che tale documento non può essere predisposto prima che:
- le spese siano state integralmente sostenute,
- tutti i documenti fiscali e civili siano stati registrati,
- tutti i registri fiscali e civili nei quali sono stati rilevate le spese siano stati stampati in definitiva.
Dal punto di vista operativo temporale, l’iter procedurale corretto al fine del rilascio della “Certifiazione Contabile” per l’iperammortamento 2026-2028 è:
- Effettuazione dell’ordine/sottoscrizione del contratto d’acquisto,
- Acquisto, consegna e/o collaudo del bene,
- Pagamento integrale al fornitore,
- Registrazione delle spese e dei pagamenti in contabilità (esempio: bonifico, contratto di leasing, ecc),
- Interconnessione del bene al sistema aziendale,
- Redazione della “Perizia Tecnica Asseverata” (si ricorda che i valori riportati nella certificazione devono coincidere con i valori riportati nella perizia tecnica asseverata),
- Rilascio della “Certificazione Contabile”.
Lo scrivente Revisore Legale Giovanni Alborali Guerra rimane a disposizione per qualsivoglia necessità di chiarimenti.
————————————————————————————————————————-
versione del 09/06/2026
Come già in passato evidenziato, é di dominio pubblico che la normativa inerente l’iperammortamento 2026-2028, disciplinato dall’art. 1, commi da 427 a 436, Legge n. 199/2025, possiede una elevata rigidità e complessità.
Uno dei tanti tasselli, che devono essere valutati con elevata attenzione é il Decreto Attuativo del 04/05/2026 che ha imposto una “Certificazione contabile” rilasciata da un revisore legale, che attesti:
- il corretto sostenimento delle spese,
- la corrispondenza alla documentazione contabile.
Si tratta di un documento “obbligatorio”, diverso e complementare alla “singola perizia tecnica asseverata” e che se sottovalutato potrebbe diventare fonte di contestazioni in sede di controllo fiscale.
Cos’é?
La certificazione contabile è un documento rilasciato da un revisore legale (si veda la seguente sezione denominata “Chi può rilasciarla?“), che attesta:
- l’effettivo sostenimento delle spese per i beni agevolati;
- la corretta registrazione nella contabilità dell’impresa.
Tale documento certifica che le spese oggetto dell’agevolazione corrispondono a operazioni:
- reali,
- documentate,
- contabilizzate correttamente.
Si evidenzia la “certificazione contabile” non valuta alcuna caratteristica tecniche o l’esistenza di tutte le condizioni necessarie al fine della quantificazione dell’agevolazione.
Chi deve richiederla ed ottenerla?
Deve essere richiesta ed ottenuta da “ogni operatore economico”, che intenda usufruire dell’agevolazione Iperammortamento 2026 senza alcuna eccezione o limitazione quantitativa.
Chi può rilasciarla?
La certificazione contabile può essere rilasciata esclusivamente da un revisore legale iscritto alla Sezione “A” del Registro dei Revisori Legali tenuto dal Ministero dell’Economia e delle Finanze. Non possono rilasciarla commercialisti, consulenti del lavoro o altri professionisti privi di tale qualifica.
Il revisore deve essere indipendente rispetto all’impresa: non può essere un dipendente, un socio o un soggetto che intrattiene altri rapporti professionali continuativi con la società. Per le imprese che hanno già un revisore legale o una società di revisione incaricata della revisione del bilancio, è possibile affidare la certificazione contabile a tali soggetti.
Che contenuto ha?
La certificazione contabile deve attestare in modo puntuale, l’effettivo sostenimento delle spese e la loro corretta rilevazione contabile, con riferimento specifico a ciascun bene agevolato. Per questo motivo il revisore Legale non può effettuare verifica a campione ma deve essere una verifica di tipo analitico.
Detto contenuto può essere così riassunto:
Il revisore Legale dovrà effettuare una serie di controlli, che prevedibilmente possono essere cosi definiti:
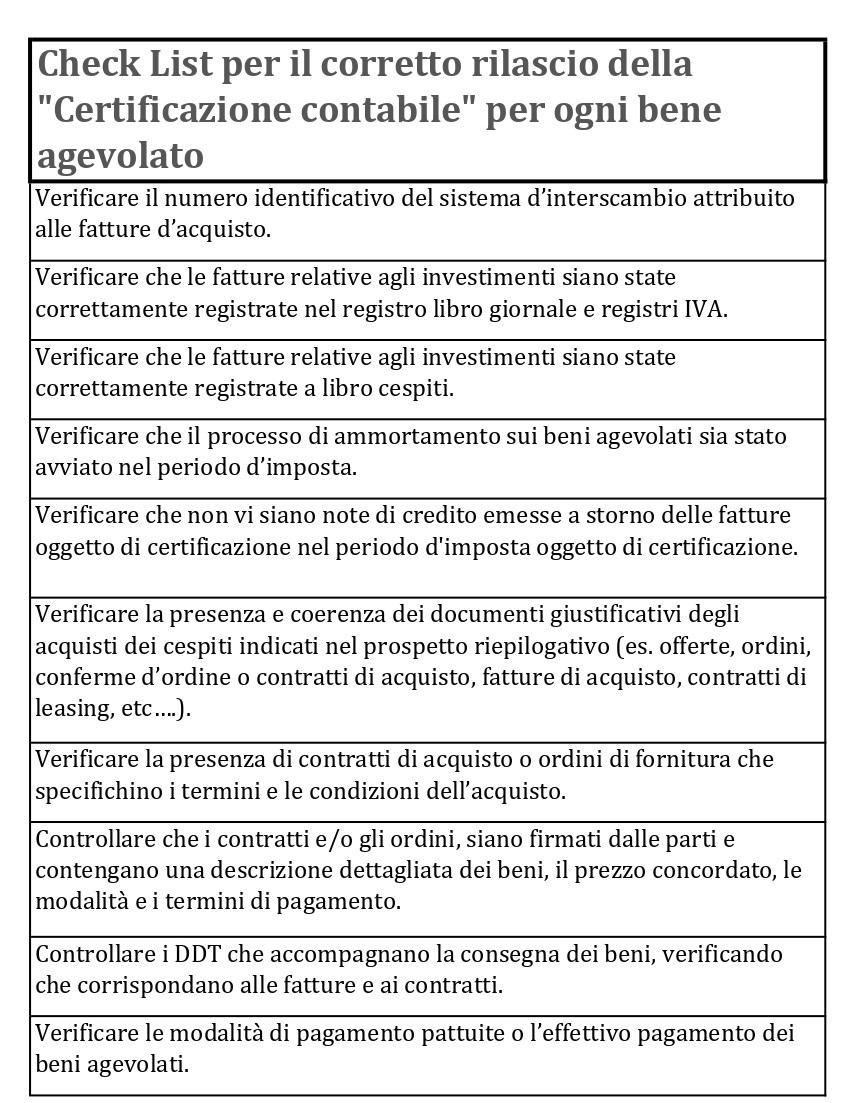
Quando va predisposta?
La certificazione contabile deve essere rilasciata:
- dopo il pagamento integrale del bene;
- prima della comunicazione di completamento al GSE che ha come termine ultimo il 15/11/2028.
Si ritiene necessario evidenziare che tale documento non può essere predisposto prima che:
- le spese siano state effettivamente sostenute,
- tutti i documenti fiscali e civili siano registrati
- tutti i registri fiscali e civili nei quali sono stati rilevate le spese siano stati stampati in definitiva.
Dal punto di vista operativo temporale, l’iter procedurale corretto al fine del rilascio della certifiazione contabile per l’iperammortamento 2026 è:
- Ordine, acquisto, consegna e collaudo del bene,
- Pagamento integrale al fornitore,
- Registrazione delle spese e dei pagamenti in contabilità (esempio: bonifico, contratto di leasing, ecc),
- Interconnessione del bene al sistema aziendale,
- Redazione della “Perizia Tecnica Asseverata” (si ricorda che i valori riportati nella certificazione devono coincidere con i valori riportati nella perizia tecnica asseverata),
- Rilascio della “Certificazione Contabile”.
Lo scrivente Revisore Legale Giovanni Alborali Guerra rimane a disposizione per qualsivoglia necessità di chiarimenti.